






Les prêts couvrent l'intervalle avant le règlement d'un paiement
Une société de paiement peut avoir besoin de fonds sur un marché de destination avant que les fonds entrants n'aient achevé leur parcours dans les banques et les systèmes de paiement. Selon le modèle annoncé, Arf fournirait ce fonds de roulement temporaire en RLUSD, le stablecoin adossé au dollar de Ripple, via le XRP Ledger.
Le financement est conçu pour de courtes périodes, généralement d'un à cinq jours. Une fois le paiement client correspondant reçu, l'emprunteur rembourse le fonds de roulement et le même pool peut être réutilisé. Les entreprises participantes n'ont pas besoin d'exploiter leurs propres systèmes blockchain, car Arf relie les comptes classiques aux services de trésorerie en stablecoin.
Le volume total d'Arf ne correspond pas à la taille de ce programme
Arf indique que son activité existante traite environ 10 milliards de dollars de volume de règlement par an et fait tourner son capital environ quatre fois par mois. Il s'agit du chiffre d'affaires de l'ensemble de l'activité d'Arf, et non du budget du nouveau programme RLUSD, ni d'un montant que Ripple se serait engagé à prêter.
Les partenaires n'ont pas divulgué le budget initial du programme. RLUSD serait l'actif décaissé et remboursé, tandis que XRP couvrirait les frais de transaction du registre et les réserves de compte applicables. Cette distinction évite de confondre le chiffre d'affaires de l'entreprise, le budget du programme et la devise de prêt.
Les outils de prêt intégrés au XRP Ledger arriveront plus tard
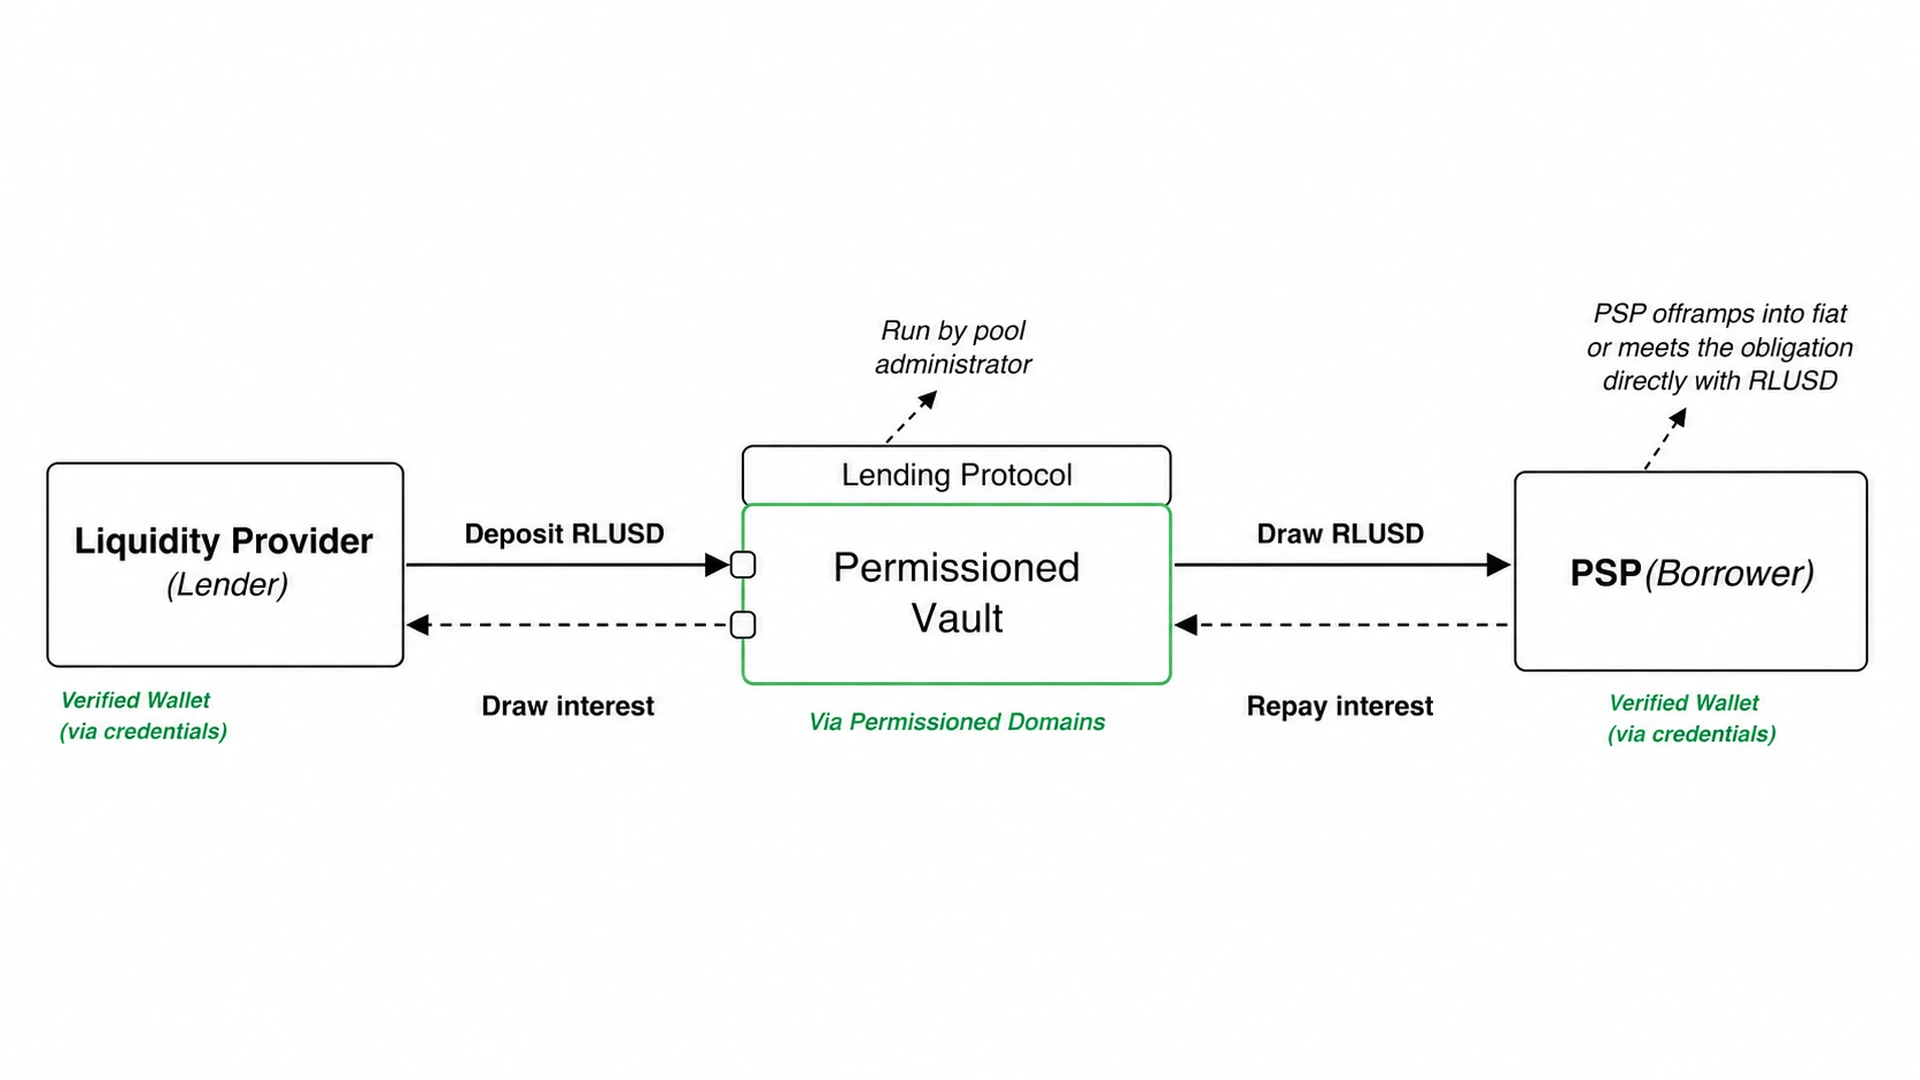
Arf compte utiliser les outils de prêt intégrés proposés une fois deux amendements activés. XLS-65 introduirait les Single Asset Vaults, tandis que XLS-66 ajouterait le Lending Protocol. Aucun des deux amendements n'est actif sur le mainnet du XRP Ledger, le partenariat ne peut donc pas encore être présenté comme le lancement d'un prêt intégré directement à XRPL.
Les décisions de crédit resteront hors chaîne même après cette évolution technique. Arf évaluera les emprunteurs, fixera les conditions, réalisera les vérifications d'identité et de risque et gérera les accords juridiques. Le registre peut gérer les fonds et les remboursements, mais il ne prend pas lui-même la décision de prêt.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
 admin_wcContributeur · World-CryptPlus de