Naar inhoud
Belastingen & RegelgevingGemiddeld

Hoe u de vraag over digitale activa op formulier 1040 beantwoordt

Vink Nee aan als je crypto alleen hebt gekocht of aangehouden. Vink Ja aan als je het hebt verkocht, geruild, uitgegeven of verdiend. Het dekt de activiteit van het jaar, niet wat je nog aanhoudt.
Vahe HakobyanVahe HakobyanHoofdredacteur Bijgewerkt 17 okt. 20263 min leestijdFeiten gecontroleerd
Illustratie van een kalender met een belastingaangifte voor een gids over belastingen & regelgeving
Illustratie: World-Crypt
Op deze pagina
Belangrijkste punten
  • De vraag gaat over het ontvangen, verkopen, ruilen of vervreemden van crypto.
  • Crypto verdiend als beloning of betaling betekent Ja aanvinken.
  • Dien een gewijzigde aangifte in als u het verkeerd hebt beantwoord.

Kort antwoord

Vul Nee in als u crypto alleen hebt gekocht, aangehouden of tussen wallets die u bezit hebt verplaatst. Vul Ja in als u crypto hebt verkocht, geruild, uitgegeven of als inkomen hebt verdiend.

U bekijkt uw crypto-activiteit voor het belastingjaar en vinkt het vakje aan dat daarbij past. Werk vanuit uw administratie, want dit geldt of u nu één transactie of vele hebt gedaan.

Wat de vraag over digitale activa vraagt

De vraag is of u digitale activa hebt ontvangen als beloning, prijs of betaling, of ze hebt verkocht, geruild of anderszins vervreemd. Ze gaat over wat u tijdens het belastingjaar hebt gedaan, niet over wat u nog aanhoudt.

Hoe u deze stap voor stap beantwoordt

Uw antwoord volgt uw activiteit, niet het belastingresultaat. Doorloop de stappen in volgorde, te beginnen met uw gegevens, zodat het vakje overeenkomt met het hele jaar.

  1. 1Verzamel je administratieVerzamel beursafschriften, wallet-logs en de formulieren die u hebt ontvangen.
  2. 2Controleer de situatie van aanhoudenAls u crypto alleen hebt gekocht, aangehouden of tussen wallets die u bezit hebt verplaatst, vult u Nee in.
  3. 3Controleer op een verkoop of ruilAls u crypto hebt verkocht of het ene digitale activum voor het andere hebt geruild, vult u Ja in. Een ruil telt ook zonder dollars.
  4. 4Controleer op bestedingenAls u goederen of diensten met crypto hebt betaald, vinkt u Ja aan. Besteden is een vervreemding.
  5. 5Controleer op inkomstenAls u crypto hebt verdiend als beloning, prijs of betaling, vinkt u Ja aan.
  6. 6Antwoord Ja zonder verschuldigde belastingVink Ja aan, ook als u geen belasting verschuldigd bent en er geen formulier is gekomen. De vraag volgt activiteit.
  7. 7Laat het niet leegAls geen van deze gevallen van toepassing is, vinkt u Nee aan.
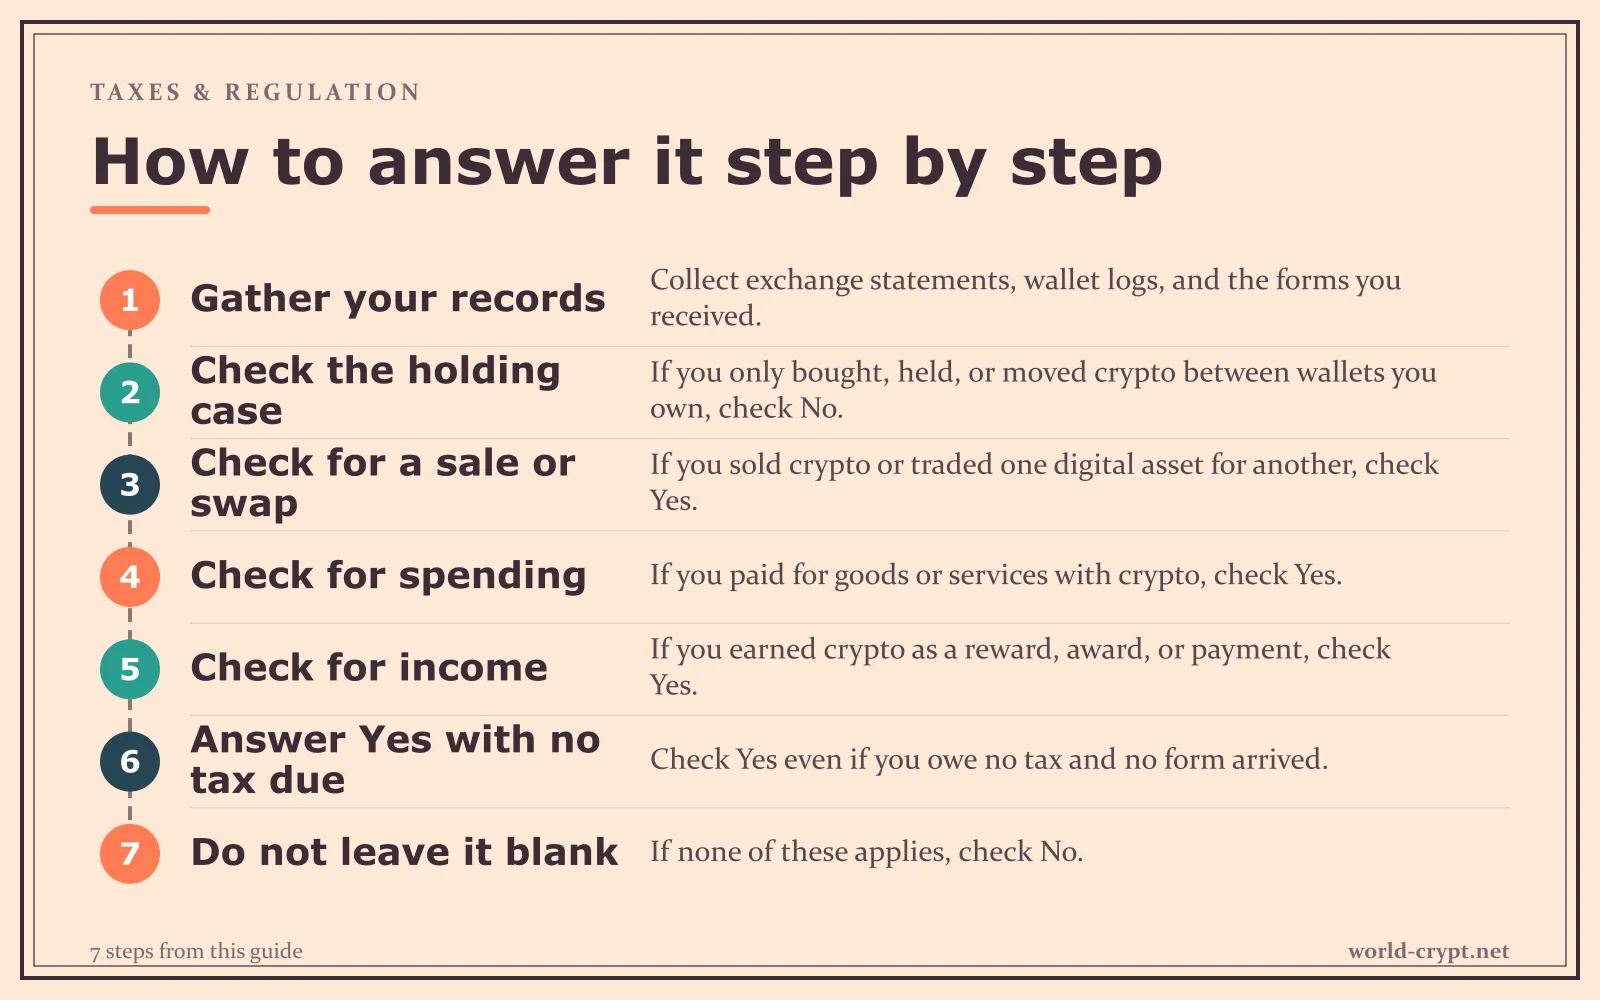
Diagram van 7 stappen: Verzamel uw gegevens, Controleer het geval van aanhouden, Controleer op een verkoop of ruil, Controleer op uitgaven, Controleer op inkomsten, Antwoord Ja zonder verschuldigde belasting, Laat het niet leeg
De 7 stappen uit dit onderdeel in volgorde, van “Verzamel uw gegevens” tot “Laat het niet leeg”.

Wat u moet doen nadat u hebt geantwoord

Bewaar de gegevens die uw antwoord onderbouwen, want de IRS kan uw aangifte later controleren. Als u onjuist hebt geantwoord, dient u een herziene aangifte in.

Bewaar deze administratie

  • Bewaar exchange-overzichten en handelsbevestigingen.
  • Bewaar logs van walletoverboekingen met datums.
  • Bewaar de inkomstenformulieren die u hebt ontvangen.
  • Dien een herziene aangifte in als uw antwoord onjuist was.

Veelgestelde vragen

De definitie van de IRS is ruim. Deze omvat cryptocurrencies, stablecoins en andere digitale waardevertegenwoordigingen.

Meestal niet, want een gift is geen beloning, prijs of betaling. Als u het later verkoopt, ruilt of uitgeeft, vult u Ja in.

U vinkt doorgaans Nee aan als u het daar alleen hebt aangehouden, en een uitkering wordt apart gerapporteerd.
Was deze gids nuttig?
Geschreven doorVahe HakobyanVahe Hakobyan is hoofdredacteur van World-Crypt. Hij volgt bitcoin, markten en regelgeving en leidt de nieuwsredactie die elk verhaal feitelijk controleert voordat het live gaat.
Waarom Amerikaanse staten crypto-ATM's beperken: het verbod in Minnesota: illustratie van een idee met een gloeilamp en een kalenderBelastingen & RegelgevingGemiddeldWaarom Amerikaanse staten crypto-ATM's beperken: het verbod van MinnesotaDe wet van Minnesota verbiedt cryptocurrency-kiosken in de hele staat en het Department of Commerce handhaaft die regel; online exchanges en apps vallen er niet onder.3 min leestijd · Bijgewerkt 17 okt. 2026Hoe worden cryptoleningen in de VS belast?: illustratie van een belastingaangifte en een gebouw van een toezichthouderBelastingen & RegelgevingGemiddeldHoe worden cryptoleningen belast in de VS?Een met crypto gedekte lening opnemen is geen belastbaar inkomen, maar de IRS belast liquidatie, crypto-aflossing en rente op leningen in je federale aangifte voor de meeste mensen.3 min leestijd · Bijgewerkt 17 okt. 2026Wanneer hebt u een cryptojurist nodig?: illustratie van een gebouw van een toezichthouder en een klokBelastingen & RegelgevingGemiddeldWanneer heb je een cryptocurrency-lawyer nodig?U kunt een cryptocurrency-advocaat nodig hebben bij een IRS-audit, een dagvaarding van de SEC of CFTC, of een fraudeschadeclaim. Bij gewoon kopen en aanhouden is dat meestal niet nodig.3 min leestijd · Bijgewerkt 17 okt. 2026Inkomstenbelasting van staten op cryptowinsten: hoe die van toepassing is: illustratie van een belastingaangifte en een kalenderBelastingen & RegelgevingGemiddeldStaatsinkomstenbelasting op cryptowinsten: hoe die van toepassing isDe meeste staten met een inkomstenbelasting heffen die ook op cryptowinsten, maar sommige staten hebben geen inkomstenbelasting. Rapporteer de winst in het jaar waarin je verkoopt, ruilt of uitgeeft.3 min leestijd · Bijgewerkt 17 okt. 2026Hoe u cryptobelastingverliezen harvest en rapporteert: illustratie van een belastingaangifte en een gebouw van een toezichthouderBelastingen & RegelgevingGemiddeldHoe u crypto-belastingverliezen harvest en rapporteertMunten verkopen onder wat je ervoor betaalde maakt het verlies reëel, zodat het winsten en een beperkt bedrag aan gewoon inkomen kan compenseren, zodra je gegevens over de kostprijs bijhoudt.3 min leestijd · Bijgewerkt 17 okt. 2026