Ir al contenido
Impuestos y normativaIntermedio

Cómo responder la pregunta sobre activos digitales en el formulario 1040

Marca No si solo compraste o mantuviste criptomonedas. Marca Sí si las vendiste, canjeaste, gastaste u obtuviste. Cubre la actividad del año, no lo que aún posees.
Vahe HakobyanVahe HakobyanDirector editorial Actualizado el 17 oct 20263 min de lecturaVerificado
Ilustración de un calendario con un recibo fiscal para una guía de Impuestos y Regulación
Ilustración: World-Crypt
En esta página
Puntos clave
  • La pregunta abarca recibir, vender, intercambiar o desprenderse de criptomonedas.
  • Las criptomonedas obtenidas como recompensa o pago implican marcar Sí.
  • Presenta una declaración rectificativa si respondiste incorrectamente.

Respuesta breve

Marca No si solo compraste, mantuviste o moviste criptomonedas entre carteras de tu propiedad. Marca Sí si vendiste, intercambiaste, gastaste u obtuviste criptomonedas como ingreso.

Revisarás tu actividad con criptomonedas del ejercicio fiscal y marcarás la casilla que corresponda. Trabaja a partir de tus registros, ya que se aplica tanto si hiciste una operación como si hiciste muchas.

Qué pregunta la pregunta sobre activos digitales

La pregunta se refiere a si recibiste activos digitales como recompensa, premio o pago, o si los vendiste, intercambiaste o te desprendiste de ellos de otro modo. Abarca lo que hiciste durante el ejercicio fiscal, no lo que sigues teniendo.

Cómo responderla paso a paso

Tu respuesta depende de tu actividad, no del resultado fiscal. Sigue los pasos en orden, empezando por tus registros, para que la casilla coincida con todo el año.

  1. 1Reúne tus registrosReúne los extractos de los exchanges, los registros de monederos y los formularios que hayas recibido.
  2. 2Comprueba el caso de tenenciaSi solo compraste, mantuviste o moviste criptomonedas entre carteras de tu propiedad, marca No.
  3. 3Comprueba si hubo una venta o un canjeSi vendiste criptomonedas o cambiaste un activo digital por otro, marca Sí. Un intercambio cuenta aunque no haya dólares de por medio.
  4. 4Comprueba si hubo gastoSi pagaste bienes o servicios con criptomonedas, marca Sí. Gastar es una transmisión.
  5. 5Compruebe si hay ingresosSi has obtenido criptomonedas como recompensa, premio o pago, marca Sí.
  6. 6Responde Sí sin impuestos a pagarMarca Sí aunque no debas impuestos y no haya llegado ningún formulario. La pregunta hace seguimiento de la actividad.
  7. 7No lo dejes en blancoSi no se aplica ninguna de estas opciones, marca No.
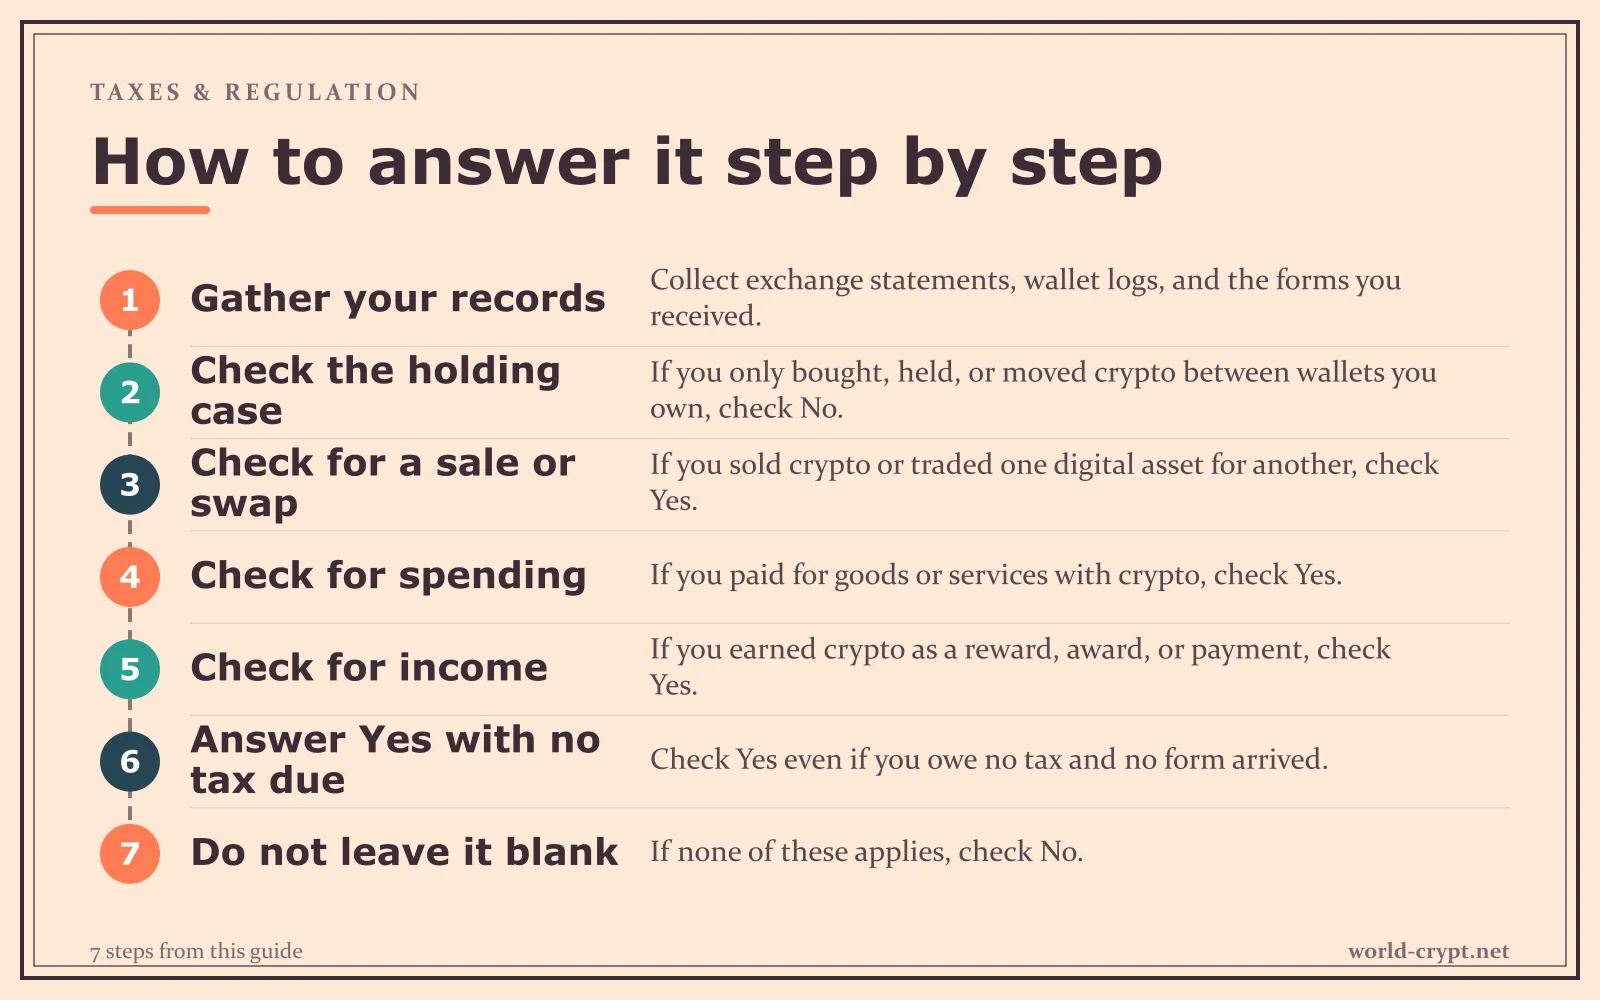
Diagrama de 7 pasos: Reunir sus registros, Comprobar el supuesto de tenencia, Comprobar si hay venta o intercambio, Comprobar si hay gasto, Comprobar si hay ingresos, Responder Sí sin impuesto a pagar, No dejarlo en blanco
Los 7 pasos de esta sección en orden, desde «Reunir sus registros» hasta «No dejarlo en blanco».

Qué hacer después de responder

Conserva los registros que respalden tu respuesta, porque el IRS puede revisar tu declaración más adelante. Si respondiste incorrectamente, presenta una declaración rectificativa.

Registros que debes conservar

  • Guarda los extractos de los exchanges y los justificantes de operaciones.
  • Conserva los registros de transferencias entre monederos con fechas.
  • Guarda los formularios de ingresos que hayas recibido.
  • Presenta una declaración rectificativa si tu respuesta fue incorrecta.

Preguntas frecuentes

La definición del IRS es amplia. Abarca criptomonedas, stablecoins y otras representaciones digitales de valor.

Normalmente no, ya que un regalo no es una recompensa, un premio ni un pago. Si después lo vendes, lo intercambias o lo gastas, marca Sí.

Normalmente marcas No si solo lo mantuviste ahí, y una distribución se declara por separado.
¿Te ha resultado útil esta guía?
Escrito porVahe HakobyanVahe Hakobyan es el director editorial de World-Crypt. Cubre bitcoin, mercados y regulación, y dirige la redacción que verifica cada noticia antes de publicarla.
Por qué los estados de EE. UU. restringen los cajeros de cripto: la prohibición de Minnesota: ilustración de una idea con bombilla y un calendarioImpuestos y normativaIntermedioPor qué los estados de EE. UU. restringen los cajeros de criptomonedas: la prohibición de MinnesotaLa ley de Minnesota prohíbe los quioscos de criptomonedas en todo el estado, y el Department of Commerce aplica la norma; los exchanges y las aplicaciones en línea no están cubiertos.3 min de lectura · Actualizado el 17 oct 2026¿Cómo tributan los préstamos cripto en EE. UU.?: ilustración de un recibo fiscal y un edificio de un reguladorImpuestos y normativaIntermedio¿Cómo tributan los préstamos de criptomonedas en EE. UU.?Pedir un préstamo con criptomonedas como garantía no es renta imponible, pero el IRS grava la liquidación, el reembolso en criptomonedas y los intereses del préstamo en tu declaración federal para la mayoría de las personas.3 min de lectura · Actualizado el 17 oct 2026¿Cuándo necesita un abogado de criptomonedas?: ilustración de un edificio de un regulador y un relojImpuestos y normativaIntermedio¿Cuándo necesitas un abogado de criptomonedas?Es posible que necesites un abogado de criptomonedas para una auditoría del IRS, una citación de la SEC o la CFTC, o una reclamación por fraude. Comprar y mantener de forma habitual no suele requerirlo.3 min de lectura · Actualizado el 17 oct 2026Impuestos estatales sobre la renta de las ganancias cripto: cómo se aplican: ilustración de un recibo fiscal y un calendarioImpuestos y normativaIntermedioImpuestos estatales sobre la renta de las ganancias de criptomonedas: cómo se aplicanLa mayoría de los estados con impuesto sobre la renta lo aplican a las ganancias de criptomonedas, pero algunos estados no tienen impuesto sobre la renta. Declara la ganancia en el año en que vendes, canjeas o gastas.3 min de lectura · Actualizado el 17 oct 2026Cómo compensar pérdidas fiscales de cripto y declararlas: ilustración de un recibo fiscal y un edificio de un reguladorImpuestos y normativaIntermedioCómo cosechar pérdidas fiscales de criptomonedas y declararlasVender monedas por debajo de lo que pagaste hace que la pérdida sea real, por lo que puede compensar ganancias y una cantidad limitada de renta ordinaria, siempre que conserves registros del coste de adquisición.3 min de lectura · Actualizado el 17 oct 2026