Aller au contenu
Fiscalité & réglementationIntermédiaire

Comment les prêts crypto sont-ils imposés aux États-Unis ?

Contracter un prêt adossé à de la crypto ne constitue pas un revenu imposable, mais l'IRS impose la liquidation, le remboursement en crypto et les intérêts de prêt sur votre déclaration fédérale pour la plupart des contribuables.
Vahe HakobyanVahe HakobyanRédacteur en chef Mis à jour le 17 oct. 20263 min de lectureVérifié
Illustration d'un reçu fiscal avec un bâtiment de régulateur pour un guide Impôts & Réglementation
Illustration : World-Crypt
Sur cette page
Points clés
  • Perdre une garantie par liquidation constitue une vente imposable de cette crypto.
  • Rembourser un prêt crypto en crypto peut créer une plus-value ou une moins-value.
  • Les intérêts payés peuvent être déductibles si le prêt finance des investissements.
  • Les intérêts gagnés en prêtant des cryptos sont un revenu ordinaire au moment où ils sont perçus.

Réponse courte

Un prêt garanti par crypto n'est pas un revenu imposable au moment où vous le recevez, car l'IRS considère le produit comme de l'argent emprunté. L'impôt peut s'appliquer lorsque la garantie est liquidée ou lorsque vous remboursez le prêt en crypto.

Le traitement fiscal dépend de ce que vous faites de la crypto, pas de l'étiquette de la plateforme. L'IRS applique les mêmes règles de biens à une entreprise centralisée et à un protocole DeFi. Vous déclarez le résultat sur votre déclaration fédérale de revenus, et l'IRS pose une question sur les actifs numériques sur le formulaire 1040 pour la plupart des particuliers.

Les prêts crypto sont-ils un revenu imposable ?

Fiscalité des prêts crypto en un coup d'œil

Traité comme
Des biens, pas une monnaie
Déclaré sur
Votre déclaration de revenus
Justificatifs
Conserver des justificatifs suffisants

Lorsque vous contractez un prêt garanti par crypto, l'IRS considère le montant que vous recevez comme de l'argent emprunté, et non comme un revenu. Vous n'avez pas vendu la garantie, donc aucune plus-value ni moins-value ne se produit à ce moment-là. L'IRS indique que les revenus tirés des actifs numériques sont imposables, mais le produit d'un prêt n'est pas un revenu.
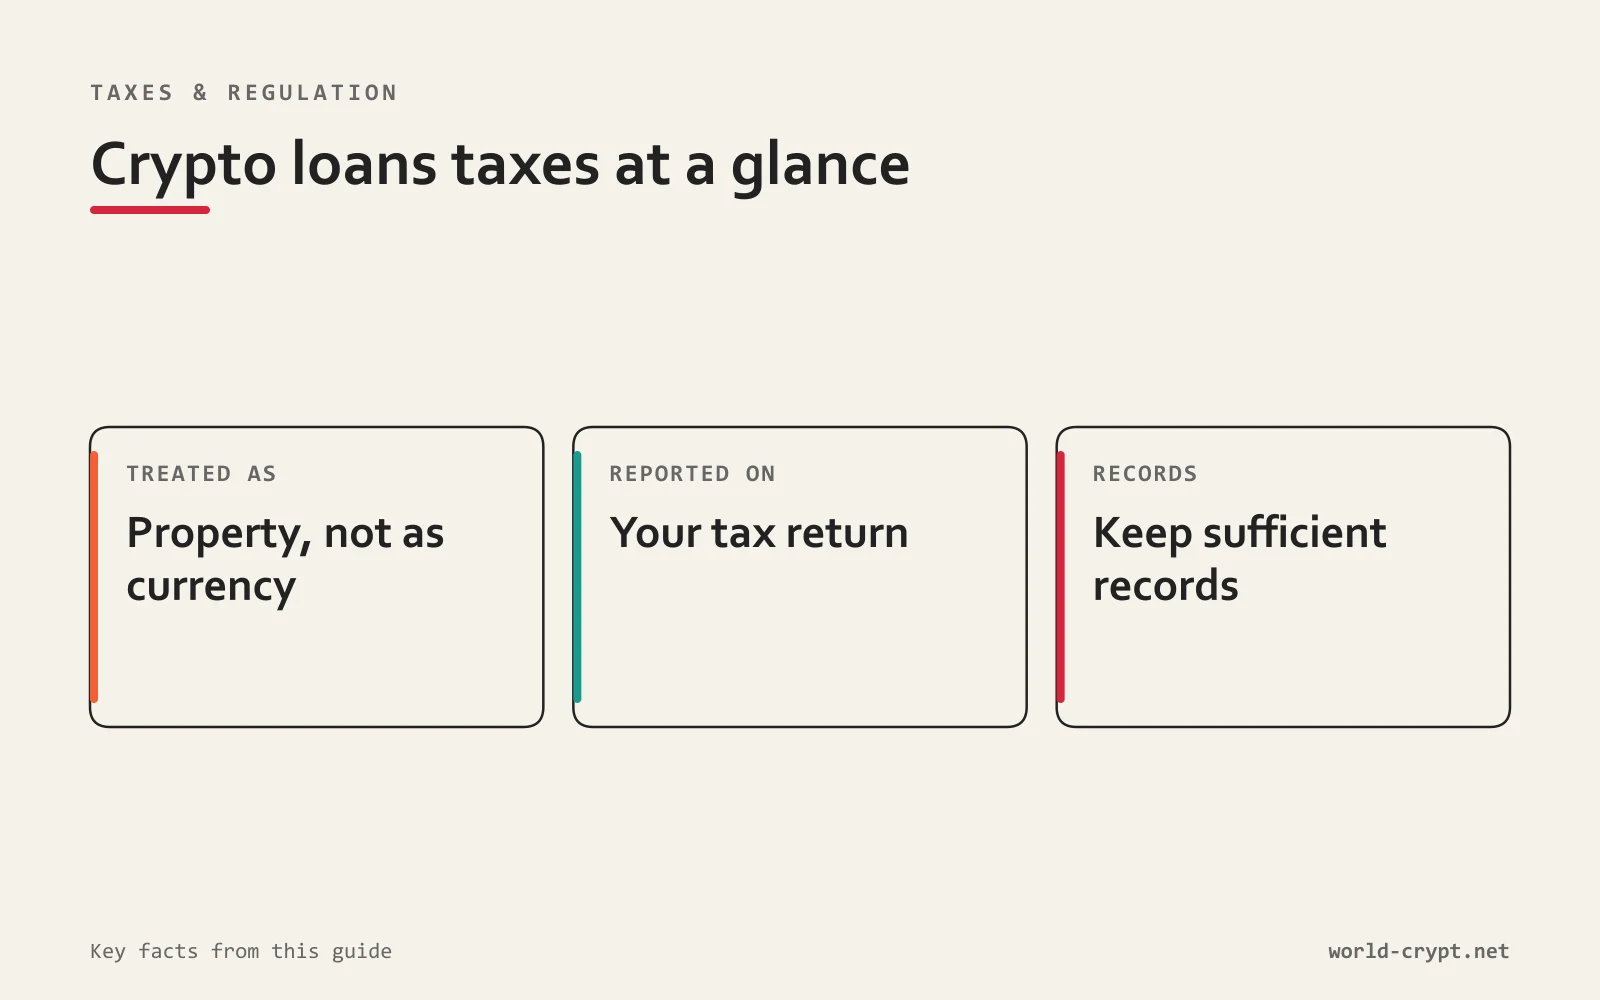
Fiscalité des prêts crypto en un coup d'œil : Traité comme un bien, et non comme une devise ; Déclaré sur Votre déclaration de revenus ; Justificatifs Conservez des justificatifs suffisants
Fiscalité des prêts crypto en un coup d'œil : les faits essentiels en une image.

Quand le remboursement et la liquidation déclenchent-ils l'impôt ?

Deux événements génèrent généralement de l'impôt. Une liquidation est une vente de la garantie que vous perdez. Un remboursement effectué en crypto est une cession des jetons que vous remettez. Pour une crypto personnelle ou d'investissement, le résultat est une plus-value ou une moins-value ; une crypto professionnelle ou de stock peut produire un revenu ordinaire. Vous avez besoin de votre prix de revient pour calculer la plus-value ou la moins-value.

Événements liés aux prêts crypto et leurs conséquences fiscales
Événement Résultat fiscal
Prêt reçu Pas un revenu ; argent emprunté.
Garantie liquidée Cession imposable ; plus-value ou moins-value pour une crypto personnelle ou d'investissement, revenu ordinaire pour une crypto professionnelle ou de stock.
Remboursement en crypto Cession ; plus-value ou moins-value pour une crypto personnelle ou d'investissement, revenu ordinaire pour une crypto professionnelle ou de stock.
Remboursement dans la même crypto Toujours une cession ; le prix de revient et la valeur déterminent la plus-value ou la moins-value.

Comment les intérêts de prêt crypto sont-ils imposés ?

Les intérêts vont dans deux sens. Si vous payez des intérêts pour emprunter de la crypto, la déduction dépend de l'usage que vous faites du produit du prêt. Si vous prêtez de la crypto via une plateforme et percevez des intérêts, ces intérêts sont un revenu ordinaire au moment où vous les recevez. L'IRS indique que les revenus tirés des actifs numériques sont imposables et doivent être déclarés.

  • Les intérêts payés pour des dépenses personnelles ne sont généralement pas déductibles.
  • Les intérêts payés pour financer des investissements peuvent être déductibles en tant qu'intérêts d'investissement.
  • Les intérêts payés pour une activité professionnelle peuvent être déductibles en tant qu'intérêts d'entreprise.
  • Les intérêts gagnés en prêtant des cryptos sont un revenu ordinaire au moment où ils sont perçus, même si vous les réinvestissez.

Questions fréquentes

L'IRS applique les mêmes règles de biens aux deux. Le traitement fiscal dépend de ce que vous faites de la crypto.

Cela ne change pas le résultat. Vous cédez toujours les jetons que vous remettez, et votre prix de revient détermine la plus-value ou la moins-value.

Oui. Les intérêts sont imposables au moment où vous les percevez, et les nouveaux jetons reçoivent un prix de revient.

Non. Recevoir le produit d'un prêt n'est pas un revenu, et détenir une garantie sans vente ni cession ne crée pas d'événement imposable.
Ce guide vous a-t-il été utile ?
Rédigé parVahe HakobyanVahe Hakobyan est le rédacteur en chef de World-Crypt. Il couvre le bitcoin, les marchés et la réglementation, et dirige la rédaction qui vérifie chaque article avant sa publication.
Pourquoi les États américains restreignent les distributeurs automatiques de cryptos : l'interdiction du Minnesota : illustration d'une idée lumineuse et d'un calendrierFiscalité & réglementationIntermédiairePourquoi les États américains restreignent les distributeurs de crypto : l'interdiction du MinnesotaLa loi du Minnesota interdit les bornes de cryptomonnaies dans tout l'État, et le Department of Commerce applique cette règle ; les plateformes d'échange et applications en ligne ne sont pas concernées.3 min de lecture · Mis à jour le 17 oct. 2026Quand avez-vous besoin d'un avocat spécialisé en cryptomonnaies ? : illustration d'un bâtiment de régulateur et d'une horlogeFiscalité & réglementationIntermédiaireQuand avez-vous besoin d'un avocat spécialisé en cryptomonnaies ?Vous pouvez avoir besoin d'un avocat spécialisé en cryptomonnaies pour un contrôle de l'IRS, une assignation de la SEC ou de la CFTC, ou une plainte pour fraude. L'achat et la détention courants n'en nécessitent généralement pas.3 min de lecture · Mis à jour le 17 oct. 2026Comment répondre à la question sur les actifs numériques du formulaire 1040 : illustration d'un calendrier et d'un reçu fiscalFiscalité & réglementationIntermédiaireComment répondre à la question sur les actifs numériques du formulaire 1040Cochez Non si vous avez seulement acheté ou conservé de la crypto. Cochez Oui si vous l'avez vendue, échangée, dépensée ou gagnée. Cela couvre l'activité de l'année, pas ce que vous détenez encore.3 min de lecture · Mis à jour le 17 oct. 2026Impôts sur le revenu des États sur les plus-values crypto : comment ils s'appliquent : illustration d'un reçu fiscal et d'un calendrierFiscalité & réglementationIntermédiaireImpôts sur le revenu des États sur les gains crypto : comment ils s'appliquentLa plupart des États appliquant un impôt sur le revenu le prélèvent sur les plus-values crypto, mais certains États n'ont pas d'impôt sur le revenu. Déclarez la plus-value l'année où vous vendez, échangez ou dépensez.3 min de lecture · Mis à jour le 17 oct. 2026Comment récolter les moins-values fiscales crypto et les déclarer : illustration d'un reçu fiscal et d'un bâtiment de régulateurFiscalité & réglementationIntermédiaireComment récolter les moins-values fiscales crypto et les déclarerVendre des cryptos en dessous de leur prix d'achat rend la perte réelle : elle peut alors compenser des plus-values et un montant limité de revenu ordinaire, à condition de conserver les justificatifs du prix de revient.3 min de lecture · Mis à jour le 17 oct. 2026