Aller au contenu
Fiscalité & réglementationIntermédiaire

Formulaire 8949 pour les cryptomonnaies : ce qu'il déclare

Le formulaire 8949 est le formulaire de l'IRS à utiliser pour déclarer les ventes, échanges et paiements en crypto, avec les totaux reportés sur l'annexe D pour le calcul de l'impôt sur les plus-values.
Vahe HakobyanVahe HakobyanRédacteur en chef Mis à jour le 17 oct. 20263 min de lectureVérifié
Illustration d'un reçu fiscal avec un calendrier pour un guide Fiscalité & Réglementation
Illustration : World-Crypt
Sur cette page
Points clés
  • Vendre, échanger ou dépenser de la crypto constitue une cession imposable.
  • Acheter et conserver de la crypto ne figure pas sur le formulaire 8949.
  • Les totaux du formulaire 8949 sont reportés sur l'annexe D.

Réponse courte

Le formulaire 8949 est le formulaire de l'IRS pour déclarer les ventes et autres cessions d'actifs en capital, y compris la crypto. Ses totaux sont reportés sur l'annexe D.

Le formulaire ne fixe pas votre impôt à lui seul. Il regroupe chaque cession crypto afin que l'IRS puisse comparer votre déclaration aux formulaires du courtier.

Quelles transactions crypto figurent sur le formulaire 8949 ?

Vous inscrivez une transaction crypto sur le formulaire 8949 lorsque vous la vendez contre des espèces, l'échangez contre une autre crypto ou l'utilisez pour payer des biens ou des services. Acheter de la crypto avec des dollars américains et la conserver ne sont pas des cessions, donc cela ne figure pas sur le formulaire.

Opérations crypto et formulaire 8949
Opération crypto Formulaire 8949
Vendre contre des espèces Déclarable
Échanger contre une autre crypto Déclarable
Acheter ou conserver Non imposable

Quel est le lien entre le formulaire 8949 et l'annexe D ?

Les totaux du formulaire 8949 sont reportés sur l'annexe D. L'annexe D utilise ces chiffres pour calculer votre gain ou perte en capital final, qui est ce que l'IRS impose.

De quelles informations avez-vous besoin pour le formulaire 8949 ?

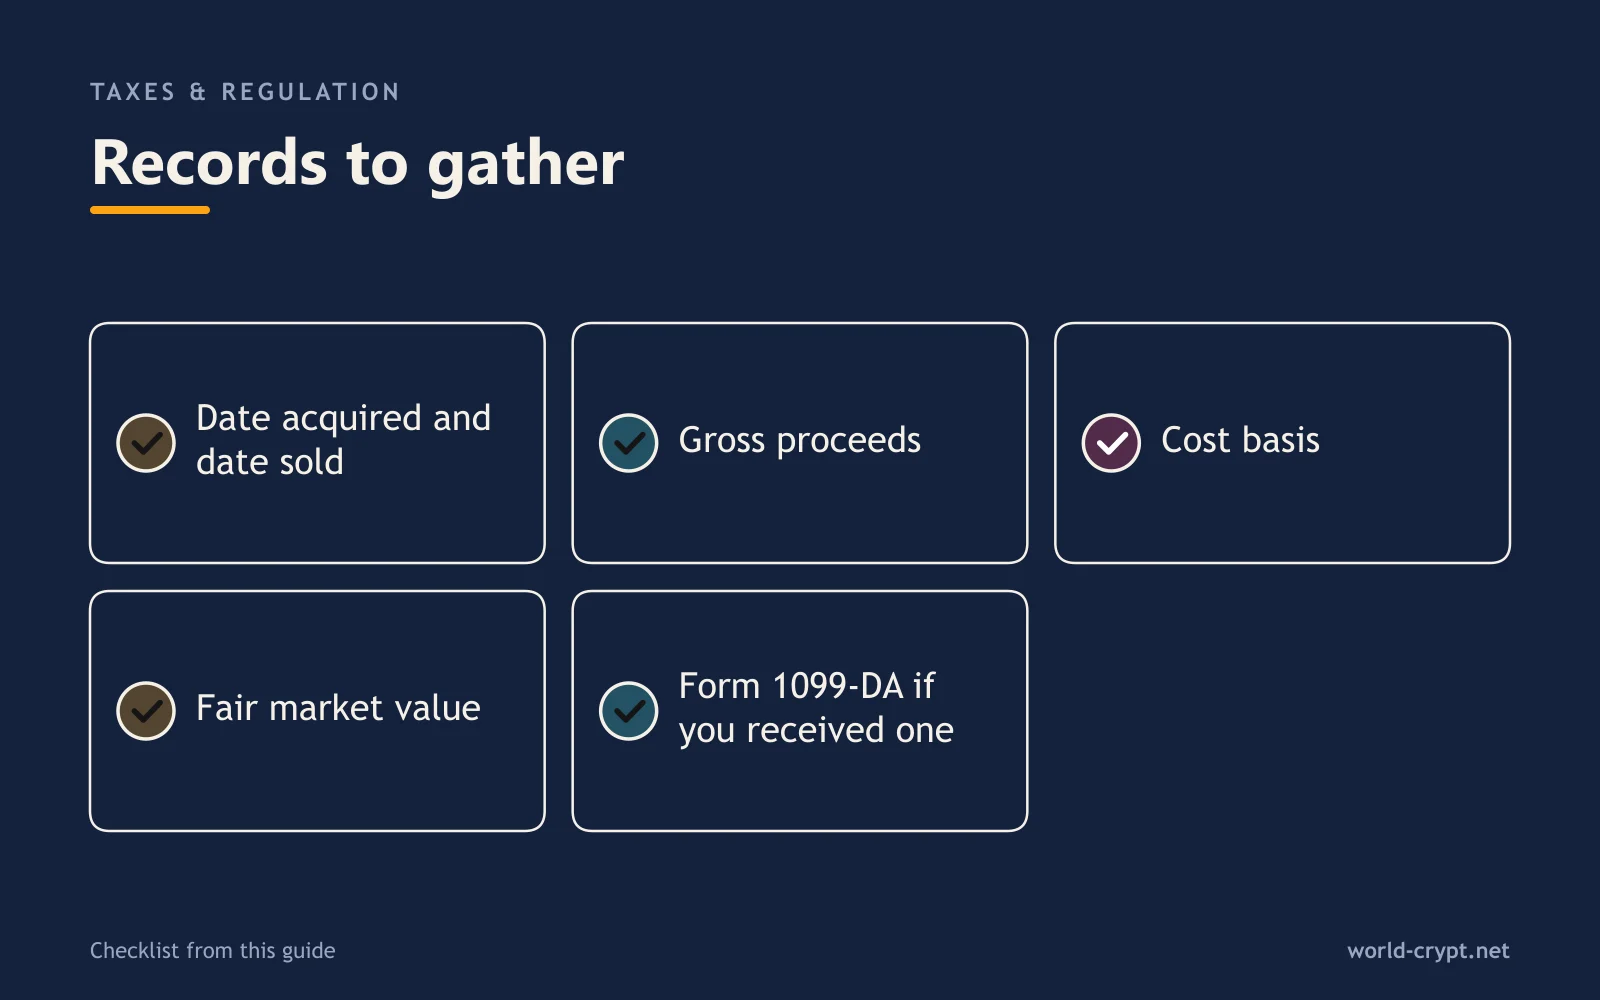
Pour chaque transaction imposable, vous avez besoin des dates d'acquisition et de cession de la crypto, du produit, de votre base de coût et de la juste valeur marchande au moment de la transaction.
Éléments à rassembler

  • Date d'acquisition et date de cession
  • Produit brut
  • Base de coût
  • Juste valeur marchande
  • Formulaire 1099-DA si vous en avez reçu un
Liste de contrôle, Justificatifs à rassembler : Date d'acquisition et date de vente ; Produit brut ; Prix de revient ; Juste valeur marchande ; Formulaire 1099-DA si vous en avez reçu un
Justificatifs à rassembler : une liste de contrôle à passer point par point.

Que se passe-t-il si vous ne déposez pas le formulaire 8949 ?

Si vous avez une cession crypto imposable et ne déposez pas le formulaire 8949, l'IRS peut appliquer des pénalités et des intérêts. L'IRS peut aussi comparer votre déclaration aux relevés du courtier.

Questions fréquentes

Les récompenses de minage ou de staking constituent généralement un revenu ordinaire à la réception, sur la base de la juste valeur marchande, et ne figurent pas sur le formulaire 8949. Une vente, un échange ou une dépense ultérieure, oui.

Une moins-value sur crypto figure sur le formulaire 8949 puis sur l'annexe D, où elle peut compenser des plus-values et un montant limité de revenus ordinaires.

Oui. Les contribuables américains doivent déclarer leurs revenus mondiaux, donc les transactions sur une plateforme étrangère sont à déclarer sur le formulaire 8949.
Ce guide vous a-t-il été utile ?
Rédigé parVahe HakobyanVahe Hakobyan est le rédacteur en chef de World-Crypt. Il couvre le bitcoin, les marchés et la réglementation, et dirige la rédaction qui vérifie chaque article avant sa publication.
Pourquoi les États américains restreignent les distributeurs automatiques de cryptos : l'interdiction du Minnesota : illustration d'une idée lumineuse et d'un calendrierFiscalité & réglementationIntermédiairePourquoi les États américains restreignent les distributeurs de crypto : l'interdiction du MinnesotaLa loi du Minnesota interdit les bornes de cryptomonnaies dans tout l'État, et le Department of Commerce applique cette règle ; les plateformes d'échange et applications en ligne ne sont pas concernées.3 min de lecture · Mis à jour le 17 oct. 2026Comment les prêts crypto sont-ils imposés aux États-Unis ? : illustration d'un reçu fiscal et d'un bâtiment de régulateurFiscalité & réglementationIntermédiaireComment les prêts crypto sont-ils imposés aux États-Unis ?Contracter un prêt adossé à de la crypto ne constitue pas un revenu imposable, mais l'IRS impose la liquidation, le remboursement en crypto et les intérêts de prêt sur votre déclaration fédérale pour la plupart des contribuables.3 min de lecture · Mis à jour le 17 oct. 2026Quand avez-vous besoin d'un avocat spécialisé en cryptomonnaies ? : illustration d'un bâtiment de régulateur et d'une horlogeFiscalité & réglementationIntermédiaireQuand avez-vous besoin d'un avocat spécialisé en cryptomonnaies ?Vous pouvez avoir besoin d'un avocat spécialisé en cryptomonnaies pour un contrôle de l'IRS, une assignation de la SEC ou de la CFTC, ou une plainte pour fraude. L'achat et la détention courants n'en nécessitent généralement pas.3 min de lecture · Mis à jour le 17 oct. 2026Comment répondre à la question sur les actifs numériques du formulaire 1040 : illustration d'un calendrier et d'un reçu fiscalFiscalité & réglementationIntermédiaireComment répondre à la question sur les actifs numériques du formulaire 1040Cochez Non si vous avez seulement acheté ou conservé de la crypto. Cochez Oui si vous l'avez vendue, échangée, dépensée ou gagnée. Cela couvre l'activité de l'année, pas ce que vous détenez encore.3 min de lecture · Mis à jour le 17 oct. 2026Impôts sur le revenu des États sur les plus-values crypto : comment ils s'appliquent : illustration d'un reçu fiscal et d'un calendrierFiscalité & réglementationIntermédiaireImpôts sur le revenu des États sur les gains crypto : comment ils s'appliquentLa plupart des États appliquant un impôt sur le revenu le prélèvent sur les plus-values crypto, mais certains États n'ont pas d'impôt sur le revenu. Déclarez la plus-value l'année où vous vendez, échangez ou dépensez.3 min de lecture · Mis à jour le 17 oct. 2026