Annexe D et ventes de crypto : comment fonctionne la déclaration
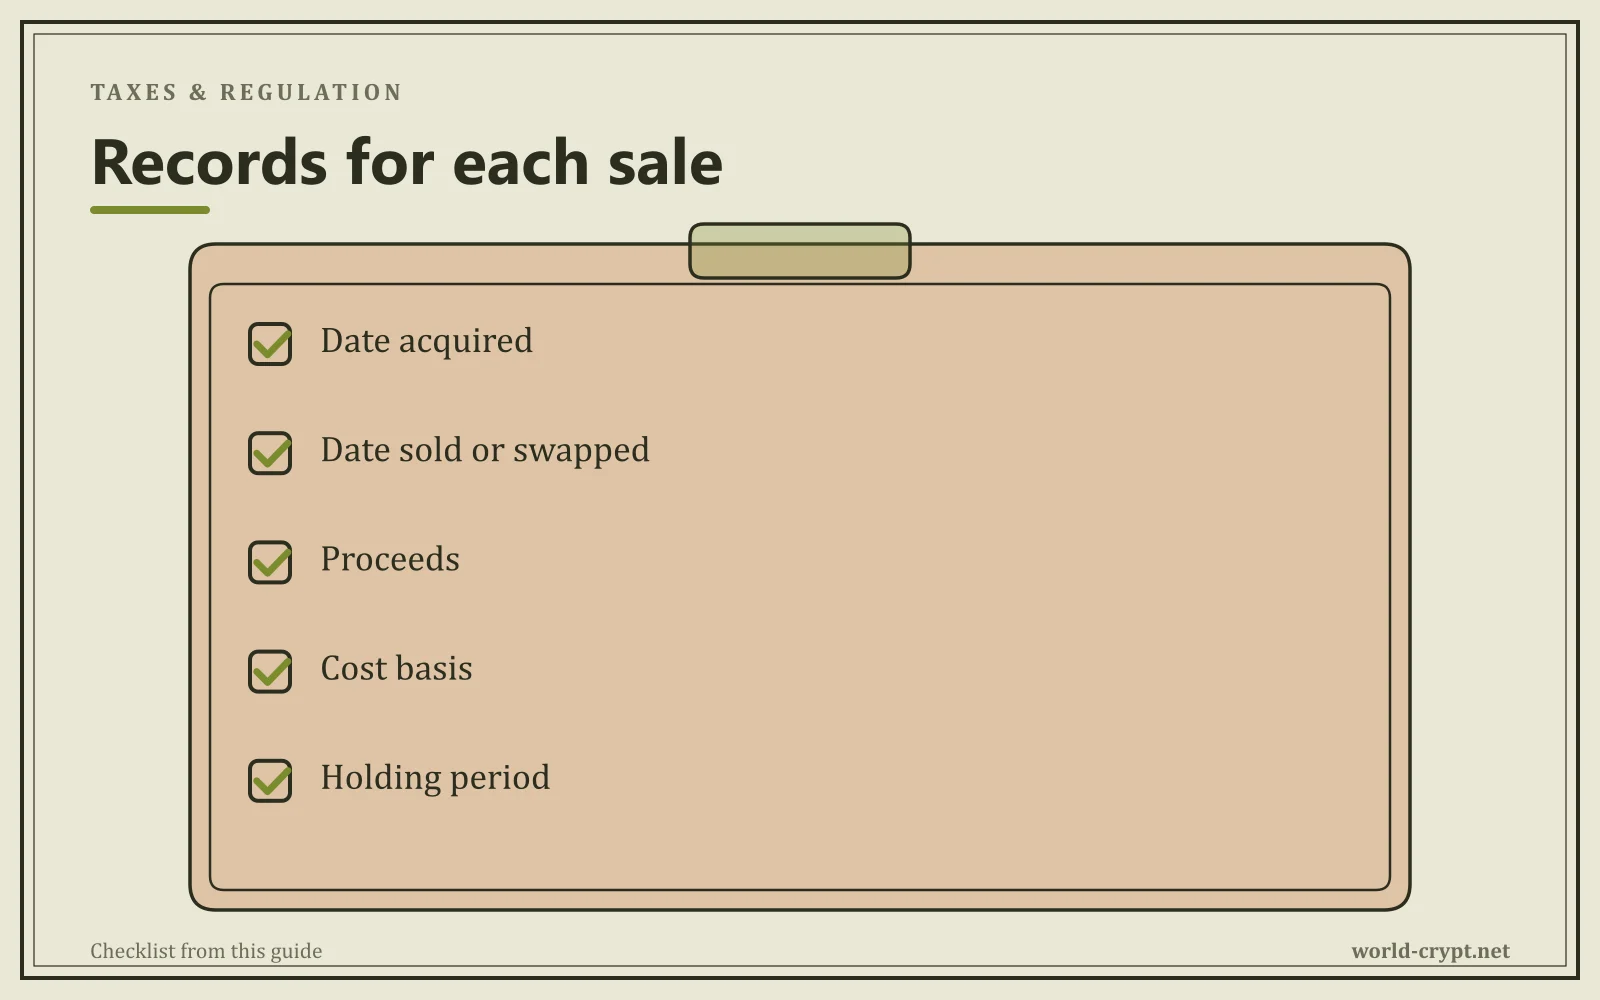
L'annexe D totalise vos plus-values et moins-values sur cryptomonnaies à partir d'un formulaire complémentaire sur les plus-values. Chaque vente de cryptomonnaie nécessite le produit de la cession, le prix de revient et la durée de détention.
 Vahe HakobyanRédacteur en chef
Mis à jour le 17 oct. 20263 min de lectureVérifié
Sur cette page
L'IRS traite les cryptomonnaies comme des biens, donc une vente est une opération en capital. Pour suivre vos ventes de cryptos jusqu'à l'annexe D, vous rassemblerez les justificatifs de chaque vente et vérifierez combien de temps vous avez détenu les cryptos avant de les vendre.
Que devez-vous rassembler avant de commencer ?
Pour chaque vente, vous avez besoin de trois éléments : le produit de la cession, votre prix de revient et la durée de détention. Si vous avez acheté la cryptomonnaie, votre prix de revient correspond à ce que vous avez payé, frais inclus. Si vous l'avez reçue en tant que revenu, votre prix de revient correspond à sa juste valeur marchande au moment de la réception.
Comment les ventes de cryptomonnaies sont-elles reportées à l'annexe D ?
Les ventes de cryptomonnaies figurent sur un formulaire complémentaire sur les plus-values, et les totaux sont reportés à l'annexe D. Le court terme signifie que vous avez détenu la cryptomonnaie pendant un an ou moins. Le long terme signifie que vous l'avez détenue pendant plus d'un an. L'annexe D combine les deux en une seule plus-value ou moins-value nette en capital.
- 1Rassemblez les justificatifs de venteVérifiez le produit de la cession, la base de coût et les dates avant de saisir quoi que ce soit.
- 2Inscrivez les ventes sur le formulaireInscrivez chaque vente sur votre formulaire complémentaire sur les plus-values. Un échange contre une autre cryptomonnaie y figure également.
- 3Vérifiez la durée de détentionUn an ou moins correspond au court terme. Plus d'un an correspond au long terme.
- 4Déterminez chaque plus-value ou moins-valueSoustrayez la base de coût du produit de la cession. Un produit plus élevé signifie une plus-value, et un produit plus faible signifie une moins-value.
- 5Reportez les totaux à l'annexe DLes totaux passent du formulaire complémentaire à l'annexe D. L'annexe D regroupe vos résultats à court terme et à long terme en une seule plus-value ou moins-value nette en capital.
Que faire après avoir déposé votre déclaration ?
Conservez des justificatifs de chaque vente, transfert et mise à jour de la base pour la déclaration à l'IRS et les ventes ultérieures. Les moins-values en capital compensent d'abord les plus-values en capital. Les moins-values restantes peuvent compenser un montant limité de revenu ordinaire, et le reste est reporté.
Questions fréquentes
Oui. Un échange est une vente imposable des cryptos que vous cédez, même sans espèces. Vous déclarez la plus-value ou la moins-value sur votre formulaire de plus-values à l'appui, et les cryptos que vous recevez démarrent avec une nouvelle base de coût.
Vous déclarez quand même la vente sur le formulaire à l'appui et l'annexe D. La moins-value réduit votre résultat net en capital, et les moins-values non utilisées peuvent compenser un montant limité de revenu ordinaire et être reportées.
Conservez les justificatifs pendant au moins trois ans après avoir déposé la déclaration qui mentionne la vente. Pour les justificatifs de prix de revient, conservez-les aussi longtemps que vous détenez la cryptomonnaie, plus cette même période.
Non. Les cryptos que vous gagnez comme paiement ou comme revenu de minage constituent généralement un revenu ordinaire déclaré sur d'autres formulaires, et non sur l'annexe D. Lorsque vous vendez ensuite ces cryptos, la vente figure sur votre formulaire de plus-values à l'appui, avec une base correspondant à la juste valeur marchande au moment où vous les avez reçues.