Aller au contenu
Fiscalité & réglementationIntermédiaire

Comment déduire les pertes crypto sur les impôts américains

Une déduction fiscale pour perte de cryptomonnaie fait suite à une vente, un échange ou une dépense réalisée à perte. Une baisse de prix pendant que vous détenez l'actif ne compte pas ; déclarez les cessions sur votre déclaration.
Vahe HakobyanVahe HakobyanRédacteur en chef Mis à jour le 17 oct. 20262 min de lectureVérifié
Illustration d'un reçu fiscal avec un calendrier pour un guide Fiscalité & Réglementation
Illustration : World-Crypt
Sur cette page
Points clés
  • Les moins-values latentes liées à la détention ne sont pas éligibles.
  • Les moins-values nettes s'imputent sur les plus-values et sur un revenu limité.
  • Conservez les justificatifs des produits, du prix de revient, des dates et des frais.

Réponse courte

Une perte crypto n'est déductible qu'après avoir vendu, échangé ou dépensé l'actif pour un montant inférieur à votre base de coût. Déclarez-la sur vos formulaires IRS de plus-values, et reportez toute perte non utilisée.

Pour l'impôt fédéral, la crypto relève des règles applicables aux biens, et non de celles applicables à la monnaie.

Ce qui constitue une perte crypto déductible

Vous ne pouvez déduire une perte crypto que lorsque vous vendez, échangez ou dépensez l'actif pour un montant inférieur à votre base de coût. Payer des frais de transfert en actifs numériques compte comme une cession.
Les pertes que vous ne pouvez pas déduire

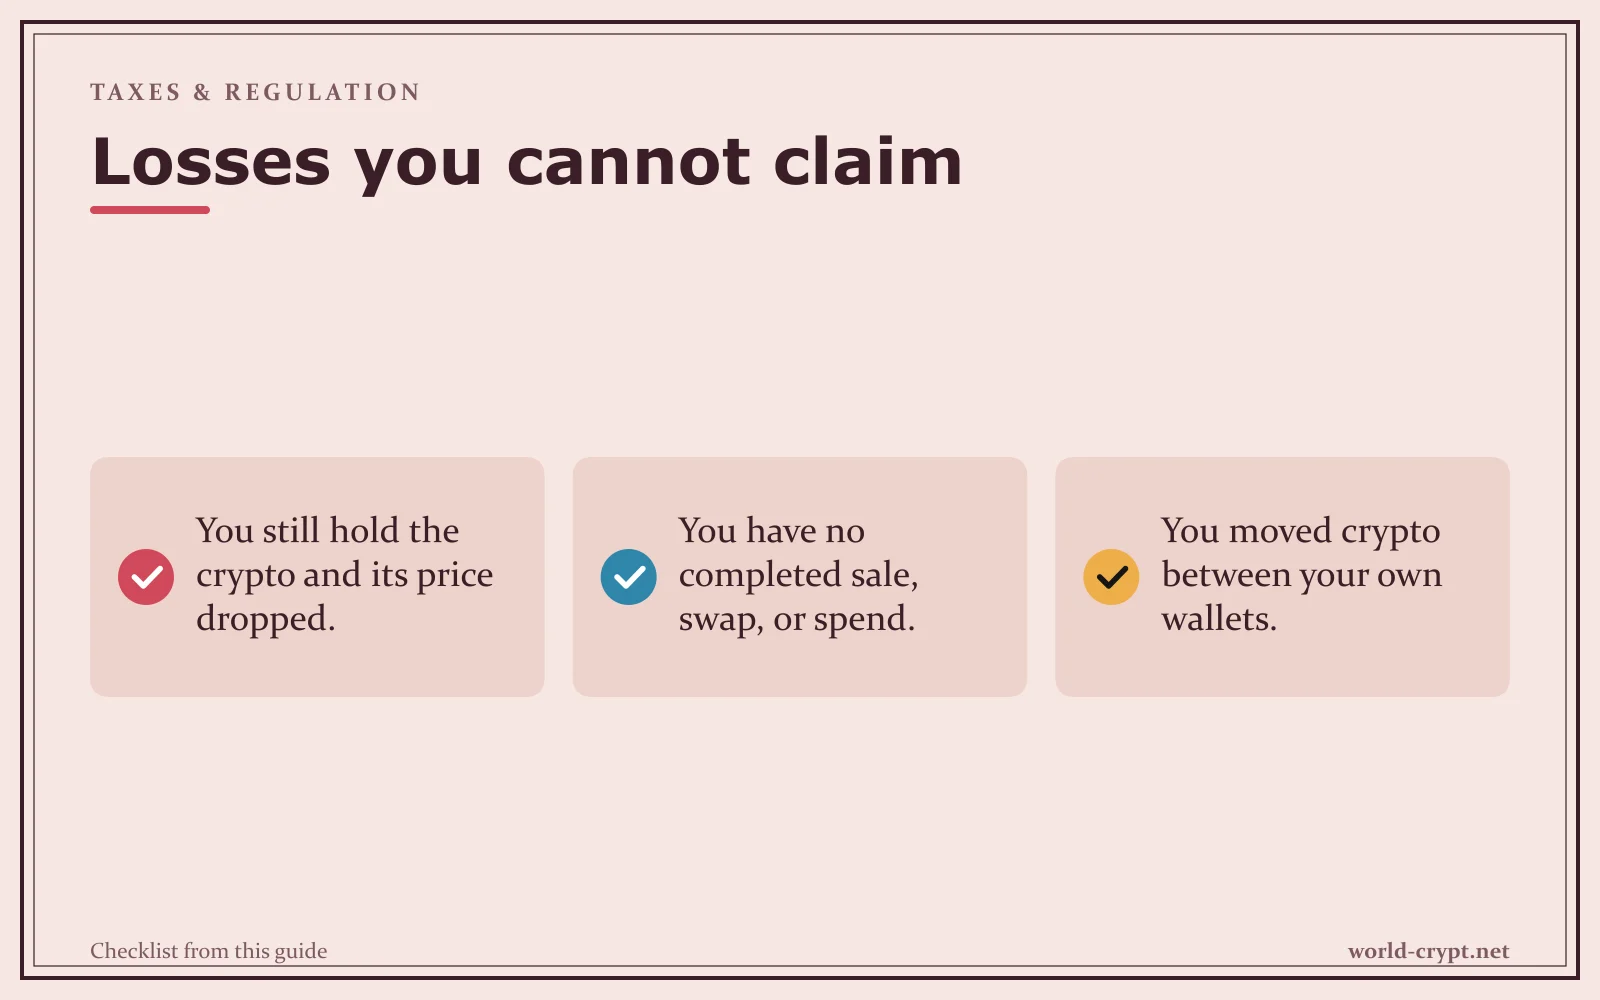
  • Vous détenez encore la crypto et son prix a baissé.
  • Vous n'avez réalisé aucune vente, aucun échange ni aucune dépense.
  • Vous avez déplacé des cryptos entre vos propres portefeuilles.
Liste de contrôle, Moins-values non déductibles : Vous détenez toujours les cryptos et leur prix a chuté ; Vous n'avez réalisé aucune vente, aucun échange ni aucune dépense ; Vous avez déplacé des cryptos entre vos propres portefeuilles
Moins-values non déductibles : une liste de contrôle à suivre point par point.

Comment demander la déduction étape par étape

Traitez vos cessions une par une, en utilisant le montant reçu et votre prix de revient.

  1. 1Lister chaque cessionRécapitulez chaque vente, échange et dépense de l'année.
  2. 2Déterminez votre base de coûtPour la crypto que vous avez achetée, le prix de revient correspond au coût plus les frais.
  3. 3Déterminez chaque plus-value ou moins-valueSoustrayez la base de coût du produit de la cession. Un résultat négatif est une perte.
  4. 4Déclarer et imputer la perteInscrivez chaque cession sur vos formulaires de plus-values de l'IRS. Une moins-value nette en capital compense les plus-values, puis un revenu limité. Les pertes non utilisées sont reportées.

Quels documents conserver après la déclaration

Conservez les relevés de la plateforme indiquant le produit de la cession, la base de coût, les dates et les frais pour chaque transaction, y compris le type d'actif, les unités, la date et l'heure d'acquisition, et la juste valeur de marché.

Questions fréquentes

L'IRS n'a pas appliqué la règle des ventes à perte (wash sale) aux cryptos. Ne présumez pas que les règles applicables aux actions s'appliquent.

Non. Les moins-values s'inscrivent sur votre déclaration, pas dans vos déductions détaillées.

Un vol ou une perte liée à une arnaque n'est pas une moins-value issue d'une cession. L'IRS limite la déduction.

Vous devez avoir réalisé une vente, un échange ou une dépense. Les déclarations d'échange non abouties ne sont pas prises en compte.
Ce guide vous a-t-il été utile ?
Rédigé parVahe HakobyanVahe Hakobyan est le rédacteur en chef de World-Crypt. Il couvre le bitcoin, les marchés et la réglementation, et dirige la rédaction qui vérifie chaque article avant sa publication.
Pourquoi les États américains restreignent les distributeurs automatiques de cryptos : l'interdiction du Minnesota : illustration d'une idée lumineuse et d'un calendrierFiscalité & réglementationIntermédiairePourquoi les États américains restreignent les distributeurs de crypto : l'interdiction du MinnesotaLa loi du Minnesota interdit les bornes de cryptomonnaies dans tout l'État, et le Department of Commerce applique cette règle ; les plateformes d'échange et applications en ligne ne sont pas concernées.3 min de lecture · Mis à jour le 17 oct. 2026Comment les prêts crypto sont-ils imposés aux États-Unis ? : illustration d'un reçu fiscal et d'un bâtiment de régulateurFiscalité & réglementationIntermédiaireComment les prêts crypto sont-ils imposés aux États-Unis ?Contracter un prêt adossé à de la crypto ne constitue pas un revenu imposable, mais l'IRS impose la liquidation, le remboursement en crypto et les intérêts de prêt sur votre déclaration fédérale pour la plupart des contribuables.3 min de lecture · Mis à jour le 17 oct. 2026Quand avez-vous besoin d'un avocat spécialisé en cryptomonnaies ? : illustration d'un bâtiment de régulateur et d'une horlogeFiscalité & réglementationIntermédiaireQuand avez-vous besoin d'un avocat spécialisé en cryptomonnaies ?Vous pouvez avoir besoin d'un avocat spécialisé en cryptomonnaies pour un contrôle de l'IRS, une assignation de la SEC ou de la CFTC, ou une plainte pour fraude. L'achat et la détention courants n'en nécessitent généralement pas.3 min de lecture · Mis à jour le 17 oct. 2026Comment répondre à la question sur les actifs numériques du formulaire 1040 : illustration d'un calendrier et d'un reçu fiscalFiscalité & réglementationIntermédiaireComment répondre à la question sur les actifs numériques du formulaire 1040Cochez Non si vous avez seulement acheté ou conservé de la crypto. Cochez Oui si vous l'avez vendue, échangée, dépensée ou gagnée. Cela couvre l'activité de l'année, pas ce que vous détenez encore.3 min de lecture · Mis à jour le 17 oct. 2026Impôts sur le revenu des États sur les plus-values crypto : comment ils s'appliquent : illustration d'un reçu fiscal et d'un calendrierFiscalité & réglementationIntermédiaireImpôts sur le revenu des États sur les gains crypto : comment ils s'appliquentLa plupart des États appliquant un impôt sur le revenu le prélèvent sur les plus-values crypto, mais certains États n'ont pas d'impôt sur le revenu. Déclarez la plus-value l'année où vous vendez, échangez ou dépensez.3 min de lecture · Mis à jour le 17 oct. 2026