税務&規制中級
 Vahe Hakobyan編集長
2026年10月17日更新3分で読めますファクトチェック済み
米国課税向けの暗号資産取得原価の算出方法
暗号資産の取得原価は、支払った金額と費用を追跡し、Form 8949で売却を報告することで決定します。IRSは米国で暗号資産を財産として扱います。
Vahe Hakobyan編集長
2026年10月17日更新3分で読めますファクトチェック済み
主なポイント
- IRSは暗号通貨を財産として扱います。
- 取得価額は購入価格に費用を加えたものです。
- 暗号資産の売却、交換、支払いは課税対象となることがあります。
- 所得として受け取った暗号資産の取得価額は、受け取った時点の価値です。
- 記録は申告後少なくとも3年間保管してください。
IRSは2014年以降、暗号資産を財産として扱っているため、通常はキャピタルゲインの規則が適用されます。課税対象となる各処分には取得原価が必要です。記録と方法によって、報告する利益または損失が決まります。
暗号資産の取得価額とは
取得原価は、暗号資産の当初の価値に取得にかかった費用を加えたものです。IRSは暗号資産を財産として扱うため、取得原価は株式と同様に機能します。売却代金から取得原価を差し引いて利益または損失を算出します。
開始前に集めるもの
すべての取引所とウォレットから記録を集めます。欠落しているデータはプロバイダーの明細書とブロックチェーンの履歴から再構築します。各購入と処分について、日付、金額、米ドル価値が必要です。
取得価額の決定方法
課税対象となる事象は通常、暗号資産を売却、交換、支払いしたときに発生します。ドルでの購入は課税対象ではありません。暗号資産を所得として受け取った場合、取得価額は受け取った時点の価値から始まります。
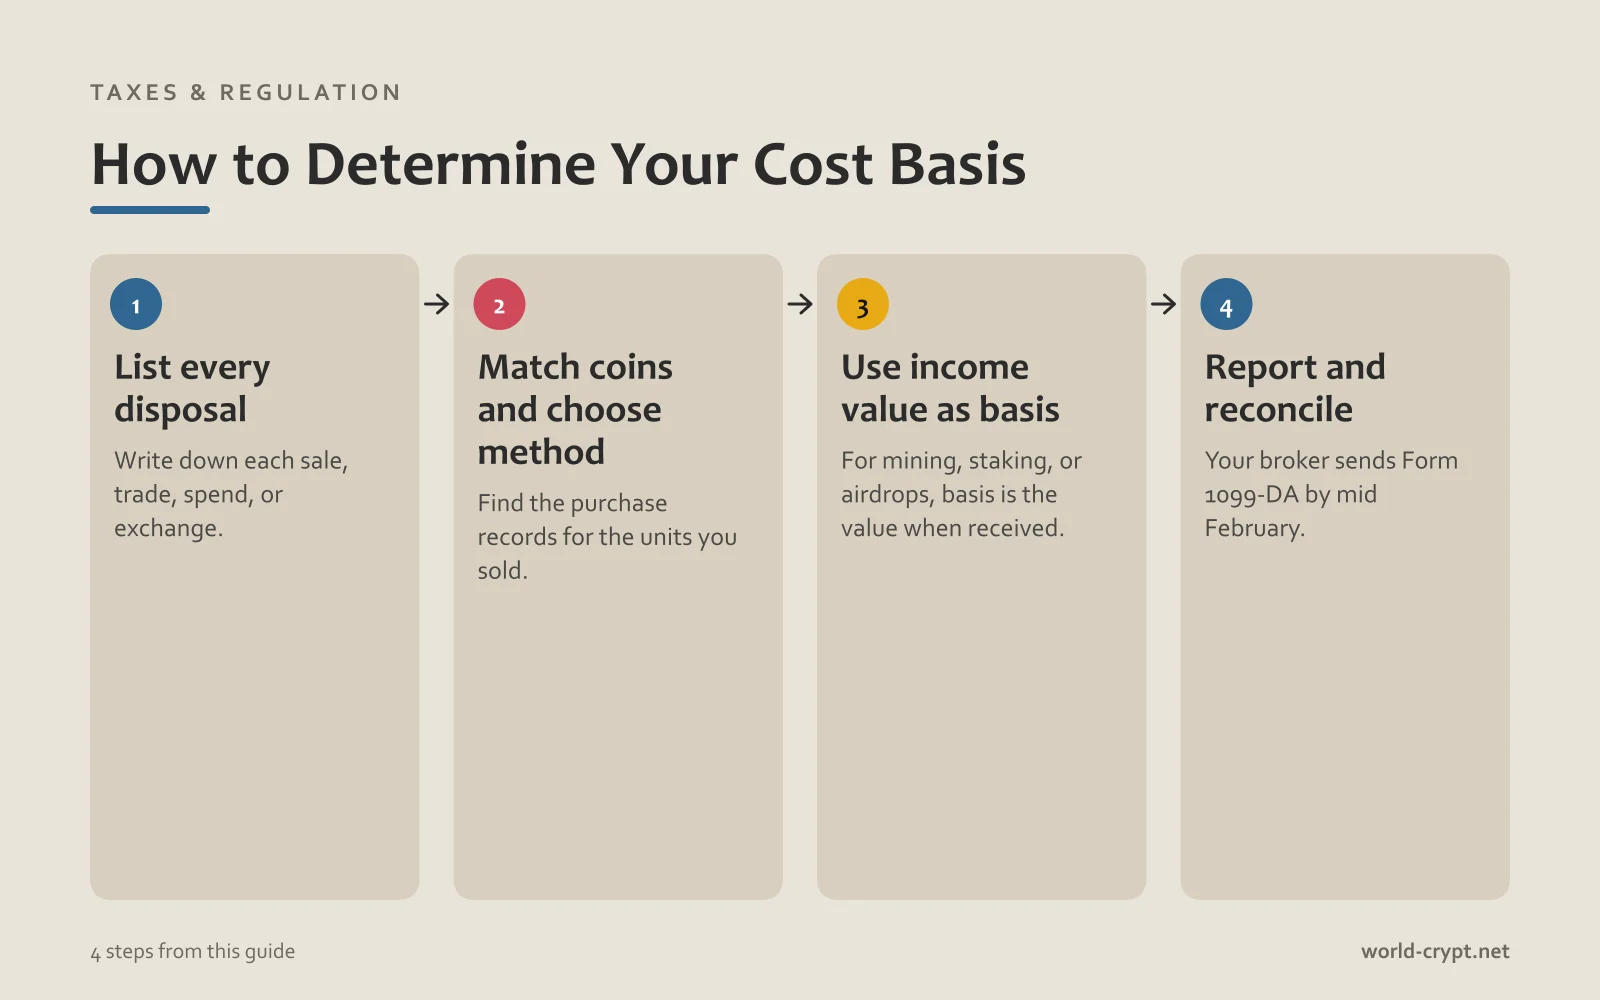
- 1すべての処分を列挙する各売却、取引、支払い、交換を書き留めます。ある暗号資産を別の暗号資産に交換することは通常課税対象です。
- 2コインを照合し、方法を選択する売却した単位の購入記録を探します。FIFOまたは個別識別法を使用し、選択した方法の記録を保管します。
- 3所得時の価値を取得価額として使用マイニング、ステーキング、エアドロップの場合、取得価額は受け取った時点の価値です。その価値は所得にもなります。
- 4報告と照合ブローカーは2月中旬までにForm 1099-DAを送付します。売却と取得価額をForm 8949に記載し、合計をSchedule Dに転記し、1099-DAを自身の記録と照合します。
取得原価を計算した後
各取得原価の計算方法を示す書類を保管してください。IRSは申告書の数字の裏付けを求めることがあります。適切な記録はForm 1099-DAの照合に役立ちます。
よくある質問
いいえ。自身が管理するウォレット間の移転は課税対象の売却や交換ではありません。後で取得価額を証明できるよう記録を保管してください。
取引所の明細書、ウォレット履歴、ブロックチェーンデータから再構築します。取得価額を証明できない場合、IRSはゼロとして扱うことがあります。
はい。IRSは、売却した単位を識別し記録を保管していれば、個別識別を認めています。そうした記録がない場合、通常はFIFOが適用されます。
このガイドは役に立ちましたか?
執筆者Vahe HakobyanVahe HakobyanはWorld-Cryptの編集長です。ビットコイン、市場、規制を担当し、公開前にすべての記事をファクトチェックするニュースルームを率いています。