Comment les plus-values crypto sont calculées aux États-Unis
Les plus-values crypto sont obtenues en soustrayant le prix de revient de la juste valeur marchande lors de la cession. La durée de détention détermine si la plus-value est à court ou à long terme.
 Vahe HakobyanRédacteur en chef
Mis à jour le 17 oct. 20263 min de lectureVérifié
Sur cette page
Classez chaque transaction crypto comme imposable ou non imposable. Traitez ensuite chaque cession avec sa propre base et sa juste valeur de marché.
Quels événements crypto sont imposables ?
L'IRS traite les actifs numériques comme des biens depuis l'avis 2014-21 en 2014, de sorte qu'un fait générateur d'imposition dépend généralement de la cession ou non de l'actif. Une plus-value ou une moins-value est mesurée par rapport à votre prix de revient. Acheter en dollars américains et conserver ne sont pas des faits générateurs d'imposition.
- La vente contre des dollars américains génère une plus-value ou une moins-value en capital.
- Échanger une cryptomonnaie contre une autre constitue une cession à la juste valeur marchande.
- Dépenser des cryptos constitue une cession pour la valeur reçue.
- Les cryptomonnaies gagnées par staking, minage ou une activité similaire sont imposables dès leur réception.
Comment calculer chaque plus-value ?
Pour chaque cession, soustrayez votre prix de revient de la juste valeur marchande au moment de la cession. Votre prix de revient correspond généralement à ce que vous avez payé en dollars américains. Détenez l'actif plus d'un an et la plus-value bénéficie généralement du régime à long terme, tandis qu'un an ou moins relève du court terme. Le premier entré, premier sorti est la méthode par défaut, mais l'identification spécifique peut sélectionner des unités si elle est documentée.
- 1Lister chaque cessionNotez chaque vente, échange et dépense.
- 2Rassembler les détails de l'acquisitionRelevez le type d'actif, la date, les unités et la juste valeur marchande en dollars américains au moment de l'acquisition de chaque unité.
- 3Déterminer la valeur de cessionUtilisez les relevés de plateformes d'échange ou une source de prix pour la juste valeur marchande à la date de cession.
- 4Soustraire le prix de revient de la valeurLa juste valeur marchande moins le prix de revient donne la plus-value ou la moins-value. Un résultat négatif est une moins-value en capital.
- 5Vérifier la durée de détentionComptez la détention à partir du lendemain de la réception de l'actif jusqu'à la date de cession.
- 6Choisir une méthode de base de coûtLe premier entré, premier sorti est la méthode par défaut. L'identification spécifique permet de choisir les unités si vos registres les identifient.
- 7Déclarer le résultatInscrivez chaque plus-value ou moins-value sur votre déclaration.
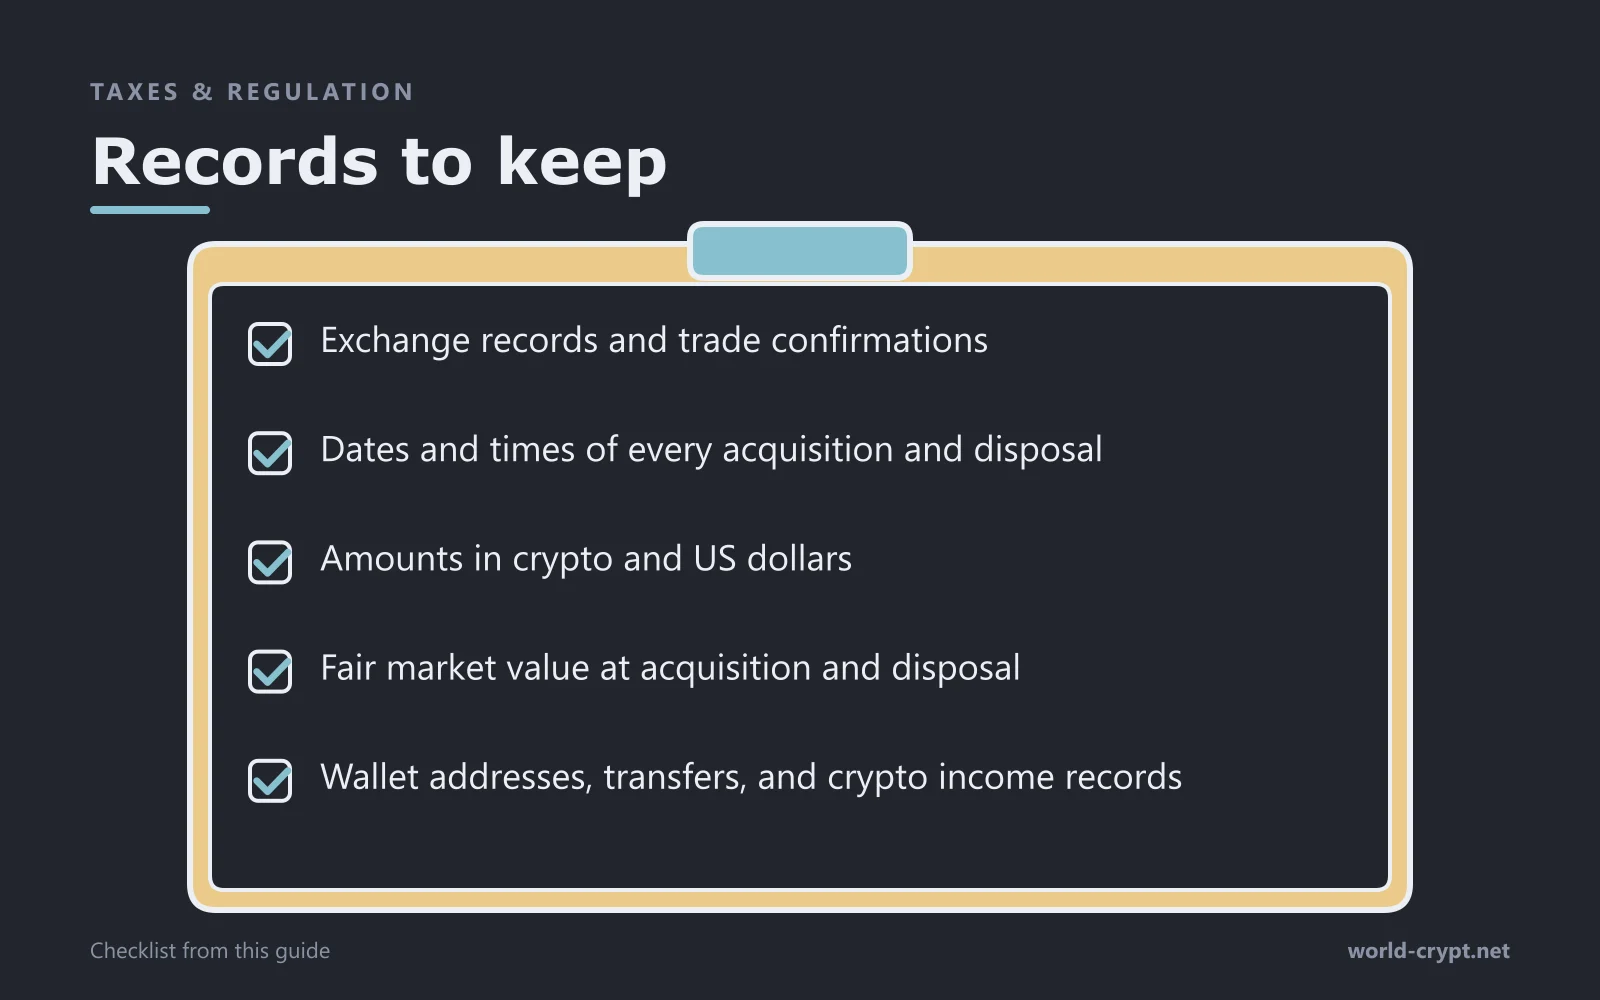
Quels registres dois-je conserver ?
L'Internal Revenue Code et les règlements exigent des justificatifs qui étayent les positions de votre déclaration. Pour les cryptos, conservez les relevés d'échange, les adresses de portefeuille, les dates, les montants et les justes valeurs de marché.
Questions fréquentes
Aucun impôt n'est dû du seul fait d'acheter et de conserver, mais une déclaration peut tout de même être exigée. Si votre déclaration pose la question sur les actifs numériques et que vous répondez Oui, vous devez déclarer vos transactions même si elles n'ont produit ni plus-value ni moins-value.
Traitez l'échange comme une vente de l'ancienne pièce à sa juste valeur marchande, puis comme un achat de la nouvelle pièce à cette valeur. Soustrayez votre prix de revient de l'ancienne pièce pour déterminer la plus-value ou la moins-value.
Déplacer des cryptomonnaies entre des portefeuilles que vous contrôlez n'est pas imposable. Si les registres sont perdus, reconstituez-les à partir des relevés de plateformes d'échange, des explorateurs de blockchain et des anciennes déclarations fiscales.
Oui. Les récompenses de staking ou de minage constituent généralement un revenu ordinaire à la juste valeur marchande au moment de leur réception, et cette valeur devient votre prix de revient.